
Accueil › Acheter un bien immobilier
Guide de l’acheteur · Île-de-France
Acheter un bien immobilier : les étapes, du budget à la signature
Budget, offre d’achat, compromis, prêt, notaire : les étapes d’un achat immobilier et les délais fixés par la loi. Avant de faire une offre, comparez le prix demandé aux ventes réelles de la commune :
✓ Délais légaux vérifiés✓ Prix de vente réels (DVF)✓ Guide gratuit
Photo : rue de Mainville à Draveil (Essonne), Chabe01, licence CC BY-SA 4.0
Île-de-France, ventes 2025
Ce que coûte un logement en Île-de-France
Votre premier repère pour fixer un budget : des prix signés chez le notaire, pas des prix d’annonce. Détail par secteur : Île-de-France, Essonne, Val-de-Marne, Draveil.
Source : DVF, data.gouv.fr, données publiées en octobre 2026. Médianes calculées par Arncap, mises à jour automatiquement.
Pas à pas
Les 9 étapes pour acheter un bien immobilier
Survolez ou touchez une étape. Arncap n’est ni une agence ni un courtier : nous ne cherchons pas de bien pour vous, mais nos prix de vente réels vous aident à juger un prix demandé.
Fixer votre budget
Partez de ce que vous pouvez rembourser chaque mois. La banque vérifie que vos mensualités de crédits et d'assurance ne dépassent pas 35 % de vos revenus. La durée d'un prêt immobilier ne dépasse en général pas 25 ans (Service Public). Notre outil juste en dessous fait le calcul.
Mesurer votre apport personnel
C'est la part de votre épargne (livrets, compte épargne logement, plan d'épargne entreprise) que vous mettez dans l'achat (Service Public). L'épargne salariale peut être débloquée par anticipation dans les 6 mois suivant l'achat (Service Public).
Chiffrer les frais de notaire
Environ 7 à 8 % du prix dans l'ancien, 3 à 4 % dans le neuf, selon la Chambre des notaires de Paris. L'essentiel est fait de taxes. Les émoluments du notaire suivent un barème réglementé, identique chez tous les notaires ; une remise est possible au-delà de 150 000 € (Service Public).
Chercher le bien et le secteur
Par une agence immobilière ou seul, via les annonces. Comparez le prix demandé aux ventes réelles de la commune (recherche en haut de page). Renseignez-vous en mairie sur l'urbanisme du quartier et sur la taxe foncière (Service Public).
Visiter et vérifier
État général, travaux, chauffage, bruit, charges, transports, écoles, crèches, commerces. Revenez à une autre heure et demandez les diagnostics avant de faire une offre. Un vice caché est un défaut non apparent au moment de l'achat (Service Public) : ce que vous pouviez voir en visite sera difficile à reprocher ensuite.
Faire une offre d'achat
Par écrit, avec le bien, le prix, la date et la durée de validité. Aucun acompte : un versement rend l'offre nulle. Une fois reçue par le vendeur, vous ne pouvez plus la retirer (Service Public).
Signer l'avant-contrat
Promesse de vente ou compromis de vente. Acheteur particulier d'un logement, vous avez ensuite 10 jours calendaires pour vous rétracter, sans motif, par lettre recommandée (Service Public).
Obtenir le prêt immobilier
La condition suspensive de prêt vous protège. Sans prêt malgré des démarches faites dans les délais, la vente n'a pas lieu et vos sommes vous sont rendues sans pénalité ; prévenez le vendeur et le notaire avec le refus de la banque (Service Public). À réception de l'offre de prêt, 10 jours de réflexion obligatoires avant de l'accepter (Service Public).
Signer l'acte de vente
L'acte authentique est signé devant notaire, qui vous remet une attestation de propriété (Service Public). Les fonds du prêt sont en général débloqués ce jour-là (Service Public). Si le logement est assuré à la date de la vente, l'assurance habitation du vendeur vous est transférée (Service Public).
Outil gratuit
Quel budget pour acheter votre logement ?
Saisissez vos revenus, votre apport et le taux proposé par votre banque : l’outil vous donne le prix du logement que vous pouvez viser et la surface correspondante au prix médian francilien.
Votre budget d'achat
Ordre de grandeur : mensualité limitée à 35 % des revenus, assurance comprise (Service Public) ; frais d'acquisition de 7 à 8 % dans l'ancien, 3 à 4 % dans le neuf (Chambre des notaires de Paris) ; surfaces au prix médian DVF 2025 en Île-de-France. Seule la banque fixe votre capacité d'emprunt.
Le calendrier
Les délais fixés par la loi, de l’offre aux clés
La loi ne fixe pas de durée totale entre l’offre et l’acte : la date limite de signature est choisie dans l’avant-contrat. En revanche, plusieurs délais protègent l’acheteur.
Offre d'achat : aucun délai légal
Vous fixez vous-même sa durée de validité. Sans réponse du vendeur, l'offre devient caduque : son silence ne vaut pas acceptation. Ne versez rien : un acompte rend l'offre nulle (Service Public).
Promesse ou compromis
Souvent un dépôt de garantie de 10 % du prix (compromis) ou une indemnité d'immobilisation, en pratique de 5 à 10 % (promesse). La somme est bloquée chez le notaire et déduite du prix. Les conditions suspensives (prêt, urbanisme, travaux du vendeur…) et leurs délais sont écrits dans l'avant-contrat (Service Public).
Rétractation : 10 jours calendaires
Le délai court à partir du lendemain de la 1re présentation de la lettre recommandée qui vous notifie l'acte. Le vendeur, lui, ne peut pas se rétracter (Service Public). En copropriété, le délai ne démarre pas tant que certains documents ne vous ont pas été remis (fiche synthétique, charges des 2 derniers exercices, fonds de travaux, impayés…). Avant sa fin, une somme ne peut être réclamée que dans des cas précis : avant-contrat passé par un professionnel, somme consignée chez un professionnel garanti (Service Public).
Prêt : au moins 1 mois, puis 10 jours de réflexion
La condition suspensive de prêt dure en général 45 à 60 jours après la signature de la promesse. Un simple accord de principe ne suffit pas : il faut une offre ferme (Service Public). Vous pouvez accepter l'offre de prêt à partir du 11e jour ; la banque maintient ses conditions au moins 30 jours (Service Public).
Signature de l'acte de vente
Vous payez le solde du prix et les frais de notaire. Vous pouvez choisir votre propre notaire : les frais sont alors partagés entre les deux notaires. Achat sans avant-contrat : le notaire vous envoie le projet d'acte, qui ne peut pas être signé pendant 10 jours de réflexion (Service Public).
Les clés, et après
La date à laquelle le logement est à votre disposition figure dans l'acte (Service Public). Si vous découvrez ensuite un vice caché, vous avez 2 ans à compter de la découverte pour agir contre le vendeur (article 1648 du Code civil).
Avant de signer
Documents et diagnostics immobiliers à lire avant de signer
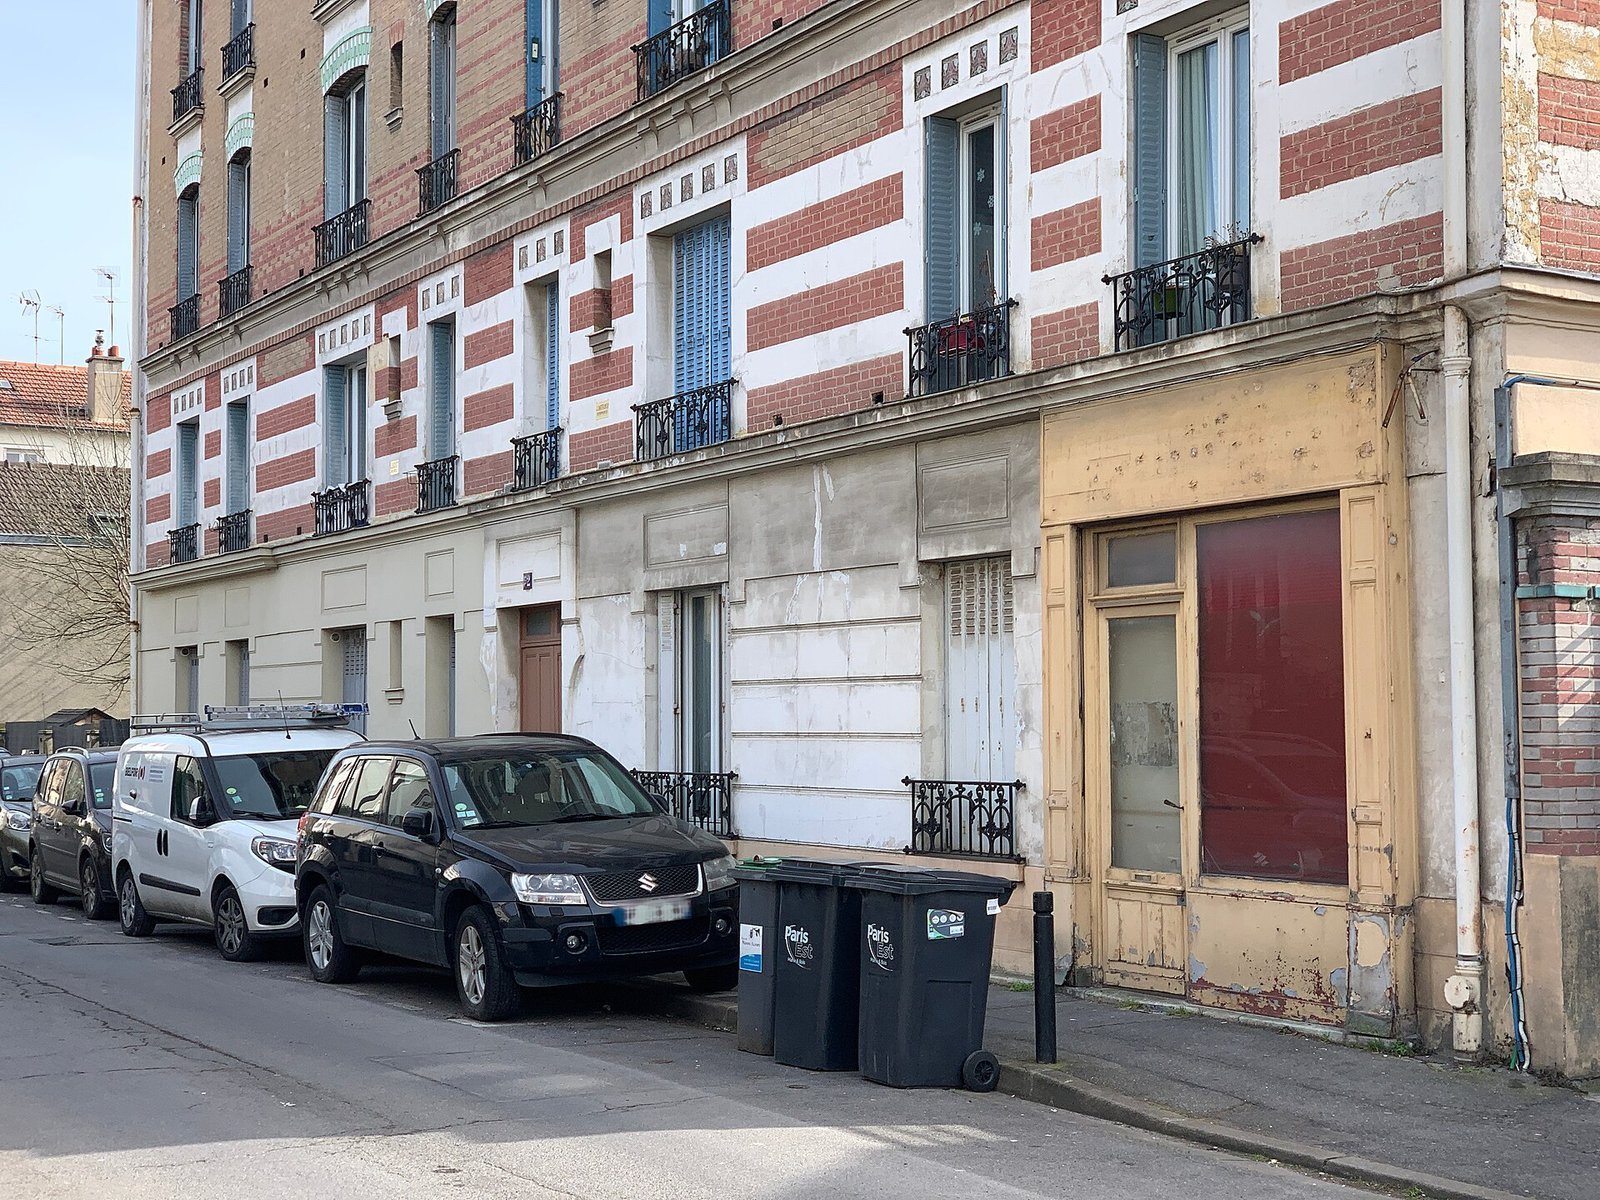
Immeuble rue Chevreul à Maisons-Alfort (Val-de-Marne). En copropriété, l’état de la façade et les travaux votés se lisent dans les procès-verbaux d’assemblée générale. Photo : Chabe01, licence CC BY-SA 4.0
Le dossier fourni par le vendeur
Le vendeur doit vous remettre un dossier de diagnostic technique, joint à la promesse ou à l’acte (Service Public). En copropriété, il y ajoute des documents sur l’immeuble.
Lisez-les avant l’offre si possible, et au plus tard avant l’avant-contrat. La surface privative (loi Carrez) doit figurer dans la promesse ou l’acte (Service Public).
Diagnostics
Réunis dans le dossier de diagnostic technique (Service Public). Durées de validité : Service Public.
DPE
Pour un investissement locatif, regardez la classe (Service Public). À partir du 1er janvier 2027, le calcul du DPE change pour l'électricité : certains logements chauffés à l'électricité pourraient gagner une classe, voire deux, et aucun n'en perdra (Service Public). Certaines « passoires thermiques » (F et G) peuvent donc changer d'étiquette sans travaux, après une mise à jour gratuite du DPE. Voir notre article sur le DPE.
Copropriété
Demandez la fiche synthétique, le règlement de copropriété, l'état descriptif de division, les procès-verbaux d'assemblée générale des 3 dernières années, le carnet d'entretien, le diagnostic technique global, le plan pluriannuel de travaux et le pré-état daté du syndic (Service Public).
Maison
Pour une maison individuelle dans l'ancien, le vendeur n'est pas obligé d'en mesurer la surface. Consultez le cadastre, vérifiez les servitudes de passage et que l'achat comprend bien les annexes (cave, garage). Terrain mal délimité : un plan par un géomètre expert est conseillé (Service Public).
À préparer
Votre dossier d’achat, à cocher
Cochez au fur et à mesure : votre progression reste enregistrée sur cet appareil. Pièces de l’avant-contrat d’après Service Public ; pour le prêt, la banque examine vos revenus, votre épargne, vos dépenses et vos dettes (Service Public), et la liste exacte dépend de chaque banque.
Pour l'avant-contrat
Pour le prêt (exemples)
À demander au vendeur
Vous recevrez aussi nos conseils immobiliers. Désinscription en un clic. Mentions légales
Guide gratuit · PDF
Acheter un logement : tout ce qu'il faut vérifier avant de signer
- 181 points à cocher pendant la visite
- Humidité, VMC, amiante des conduits : où regarder
- Les 15 signaux d'alerte et les questions à poser au vendeur
Vous recevrez aussi nos conseils immobiliers. Désinscription en un clic. Mentions légales
Primo-accédant
Premier achat immobilier : les aides à vérifier
Conditions lues sur Service Public (fiche vérifiée le 15 septembre 2026). Les montants dépendent de votre foyer et de la commune : utilisez les simulateurs officiels plutôt qu’un chiffre général.
Prêt à taux zéro
Sans intérêts ni frais de dossier, en complément d'un autre prêt, pour votre future résidence principale (Service Public).
Droits de mutation
Du 1er avril 2025 au 30 avril 2028, chaque département peut relever son taux de 0,5 point (plafond porté à 5 %). Cette hausse ne s'applique pas si vous achetez votre résidence principale sans avoir été propriétaire de votre résidence principale depuis 2 ans (Service Public). Demandez le taux à votre notaire.
Autres prêts
Selon votre situation : prêt Action Logement, prêt d'accession sociale (PAS), prêt conventionné, prêt épargne logement (Service Public, ANIL). Neuf sur plan : le contrat de réservation (ou contrat préliminaire) ouvre un délai de rétractation de 10 jours et le dépôt de garantie est plafonné (Service Public). Après l'achat, l'éco-prêt à taux zéro ou MaPrime Rénov' peuvent financer des travaux de performance énergétique (Service Public) : voir notre guide aides et prêts pour financer vos travaux.
Conseil ADIL
Conseil gratuit : l'ADIL de votre département (réseau de l'ANIL) peut établir avec vous un plan de financement personnalisé (ANIL).
Vous devez vendre pour acheter ?
Votre budget d’achat dépend du prix de votre logement actuel. Le conseiller immobilier partenaire d’Arncap de votre secteur l’estime gratuitement, à partir des ventes comparables.
Déjà propriétaire
Vous êtes déjà propriétaire : vendre avant ou après avoir acheté ?
L’ordre des deux opérations change votre budget, vos délais et votre risque. Côté vendeur, voir notre guide vendre un bien immobilier.
Vendre d’abord
Vous connaissez le prix réellement obtenu, donc votre apport et votre budget exacts avant de faire une offre. Le risque : devoir vous loger quelque temps entre la vente et l’achat. Prévoyez dans l’acte de vente une date de libération des lieux compatible.
Acheter d’abord
Le prêt relais est un prêt transitoire de courte durée pour acheter avant d’avoir vendu (ANIL). Il repose sur la vente de votre bien au prix prévu : une estimation trop optimiste fragilise tout le plan. Voir aussi payer un loyer et un crédit en même temps.
Dans les deux cas
Partez d’un prix réaliste de votre logement actuel. Votre offre d’achat peut indiquer votre plan de financement (prêt relais, vente d’un bien) pour rassurer le vendeur (Service Public). Propriétaire de votre résidence principale dans les 2 dernières années : en principe, pas de PTZ (Service Public).
Immeubles rue Frédéric-Merlet à Juvisy-sur-Orge (Essonne). Photo : Chabe01, licence CC BY-SA 4.0
Les pièges
Les 4 erreurs à éviter quand on achète
Juger un prix sur les annonces
Une annonce est un prix demandé : comparez-le aux ventes réelles (DVF), sur nos pages locales ou l’explorateur de data.gouv.fr.
Oublier les frais autour du prix
Notaire, garantie du prêt, assurance emprunteur, frais de dossier, déménagement, puis charges et taxe foncière (Service Public, ANIL).
S'arrêter à un accord de principe
Seule compte une offre de prêt ferme, au montant, au taux et à la durée prévus dans la promesse (Service Public).
Signer sans lire les PV d’AG
En copropriété, ils annoncent les travaux votés ou à venir, qui pèseront sur votre budget.
 Acheter une maison sans agenceLes étapes à gérer vous-même quand vous achetez directement à un particulier.
 Trouver un bien immobilier avant tout le mondeAlertes, réseau, biens hors annonces : les pistes pour être le premier sur un bien.
 Dégât des eaux après achat : prouver un vice cachéCe qu’il faut réunir quand un problème apparaît juste après la signature.
Questions fréquentes
Achat immobilier : vos questions
Quelles sont les grandes étapes d'un achat immobilier ?
Selon l’ANIL, il y en a cinq : définir le projet, estimer le budget, trouver le bien, signer l’avant-contrat (promesse ou compromis), puis signer l’acte de vente chez le notaire. Entre les deux, l’offre d’achat et l’obtention du prêt immobilier sont les moments clés. Le détail est plus haut sur cette page.
Quelle différence entre promesse de vente et compromis de vente ?
Dans une promesse unilatérale, seul le vendeur s’engage : vous gardez une option d’achat pendant un délai fixé, souvent contre une indemnité d’immobilisation. Dans un compromis, vendeur et acheteur s’engagent tous les deux. Dans les deux cas, l’acheteur particulier dispose de 10 jours pour se rétracter (Service Public).
Combien de temps entre l'offre d'achat et l'acte de vente ?
Aucune durée totale n’est fixée par la loi : la date limite de signature de l’acte est choisie dans l’avant-contrat. Plusieurs délais se superposent : 10 jours de rétractation, puis une condition suspensive de prêt d’au moins 1 mois (en général 45 à 60 jours), pendant laquelle s’insèrent les 10 jours de réflexion sur l’offre de prêt (Service Public, Service Public).
Peut-on retirer une offre d’achat ?
Oui, tant que le vendeur ne l’a pas reçue. Ensuite, non. Si le vendeur l’accepte sans réserve, il est engagé lui aussi ; s’il fait une contre-proposition, c’est une nouvelle offre que vous êtes libre de refuser (Service Public).
Peut-on acheter sans apport personnel ?
Aucun texte n’impose un montant d’apport : chaque banque évalue librement votre solvabilité. Elle doit en revanche vérifier que vos mensualités de crédits et d’assurance ne dépassent pas 35 % de vos revenus (Service Public). L’ADIL peut vous aider gratuitement à bâtir votre plan de financement.
Qui choisit le notaire, et faut-il passer par une agence immobilière ?
Vendeur et acheteur peuvent avoir le même notaire ou chacun le leur ; les frais sont alors partagés entre les deux (Service Public). L’agence n’est pas obligatoire : si un professionnel intervient, le montant de ses honoraires et qui les paie figurent dans l’avant-contrat (Service Public). Voir notre article acheter une maison sans agence.
Que faire si je découvre un vice caché après l’achat ?
Vous avez 2 ans à compter de la découverte du vice pour agir contre le vendeur (article 1648 du Code civil). Attention : l’acte contient souvent une clause d’exclusion de garantie, valable si le vendeur ignorait le vice ; il faut alors prouver qu’il le connaissait. Nos articles détaillent les cas fréquents : humidité et moisissures et délais pour déclarer un vice caché.
Comment savoir si le prix d'un bien est cohérent ?
Comparez-le aux ventes réelles : tapez la commune en haut de cette page ou ouvrez nos pages Île-de-France, Essonne et Val-de-Marne. Ce sont des prix médians : l’état, l’étage, l’extérieur et le DPE expliquent les écarts avec un bien précis.
Textes de référence : Code civil, art. 1589-2 et 1641 à 1649 ; Code de la construction et de l’habitation, art. L271-1 à L271-4 ; Code de la consommation, art. L313-34, L313-40 et L313-41 ; loi n° 2025-127 du 14 février 2025 de finances pour 2025 (droits de mutation). Fiches Service Public et ANIL consultées le 24 octobre 2026.
Vous vendez pour acheter en Île-de-France ?
Décrivez votre logement actuel en quelques minutes : le conseiller immobilier partenaire d’Arncap de votre secteur vous recontacte pour l’estimer. Gratuit et sans engagement.
Transparence
Méthode et sources
D'où viennent les prix affichés ?
Demandes de valeurs foncières (DVF) publiées par l’État, ventes de 2024 et 2025, données publiées en octobre 2026. Prix au m² = valeur foncière / surface réelle bâtie, ventes d’un seul logement, médiane à partir de 5 ventes, hors ventes sur plan (VEFA). Règles et délais : fiches Service Public, ANIL et Légifrance citées dans chaque paragraphe.